CORAA is now listed with ICAI's Beneficiary Schemes Directorate. Eligible firms can request two audits free, then get 60% off if they choose to subscribe.ICAI member offer →
CORAA
Use case · खंड 44AB

खंड 44AB टैक्स ऑडिट, ready for सितंबर.

CORAA automates the डेटा-gathering and मिलान work behind Form 3CD, so your टीम spends समय on judgement, not on copying numbers from Tally to Excel. 55% reduction in एंगेजमेंट समय.

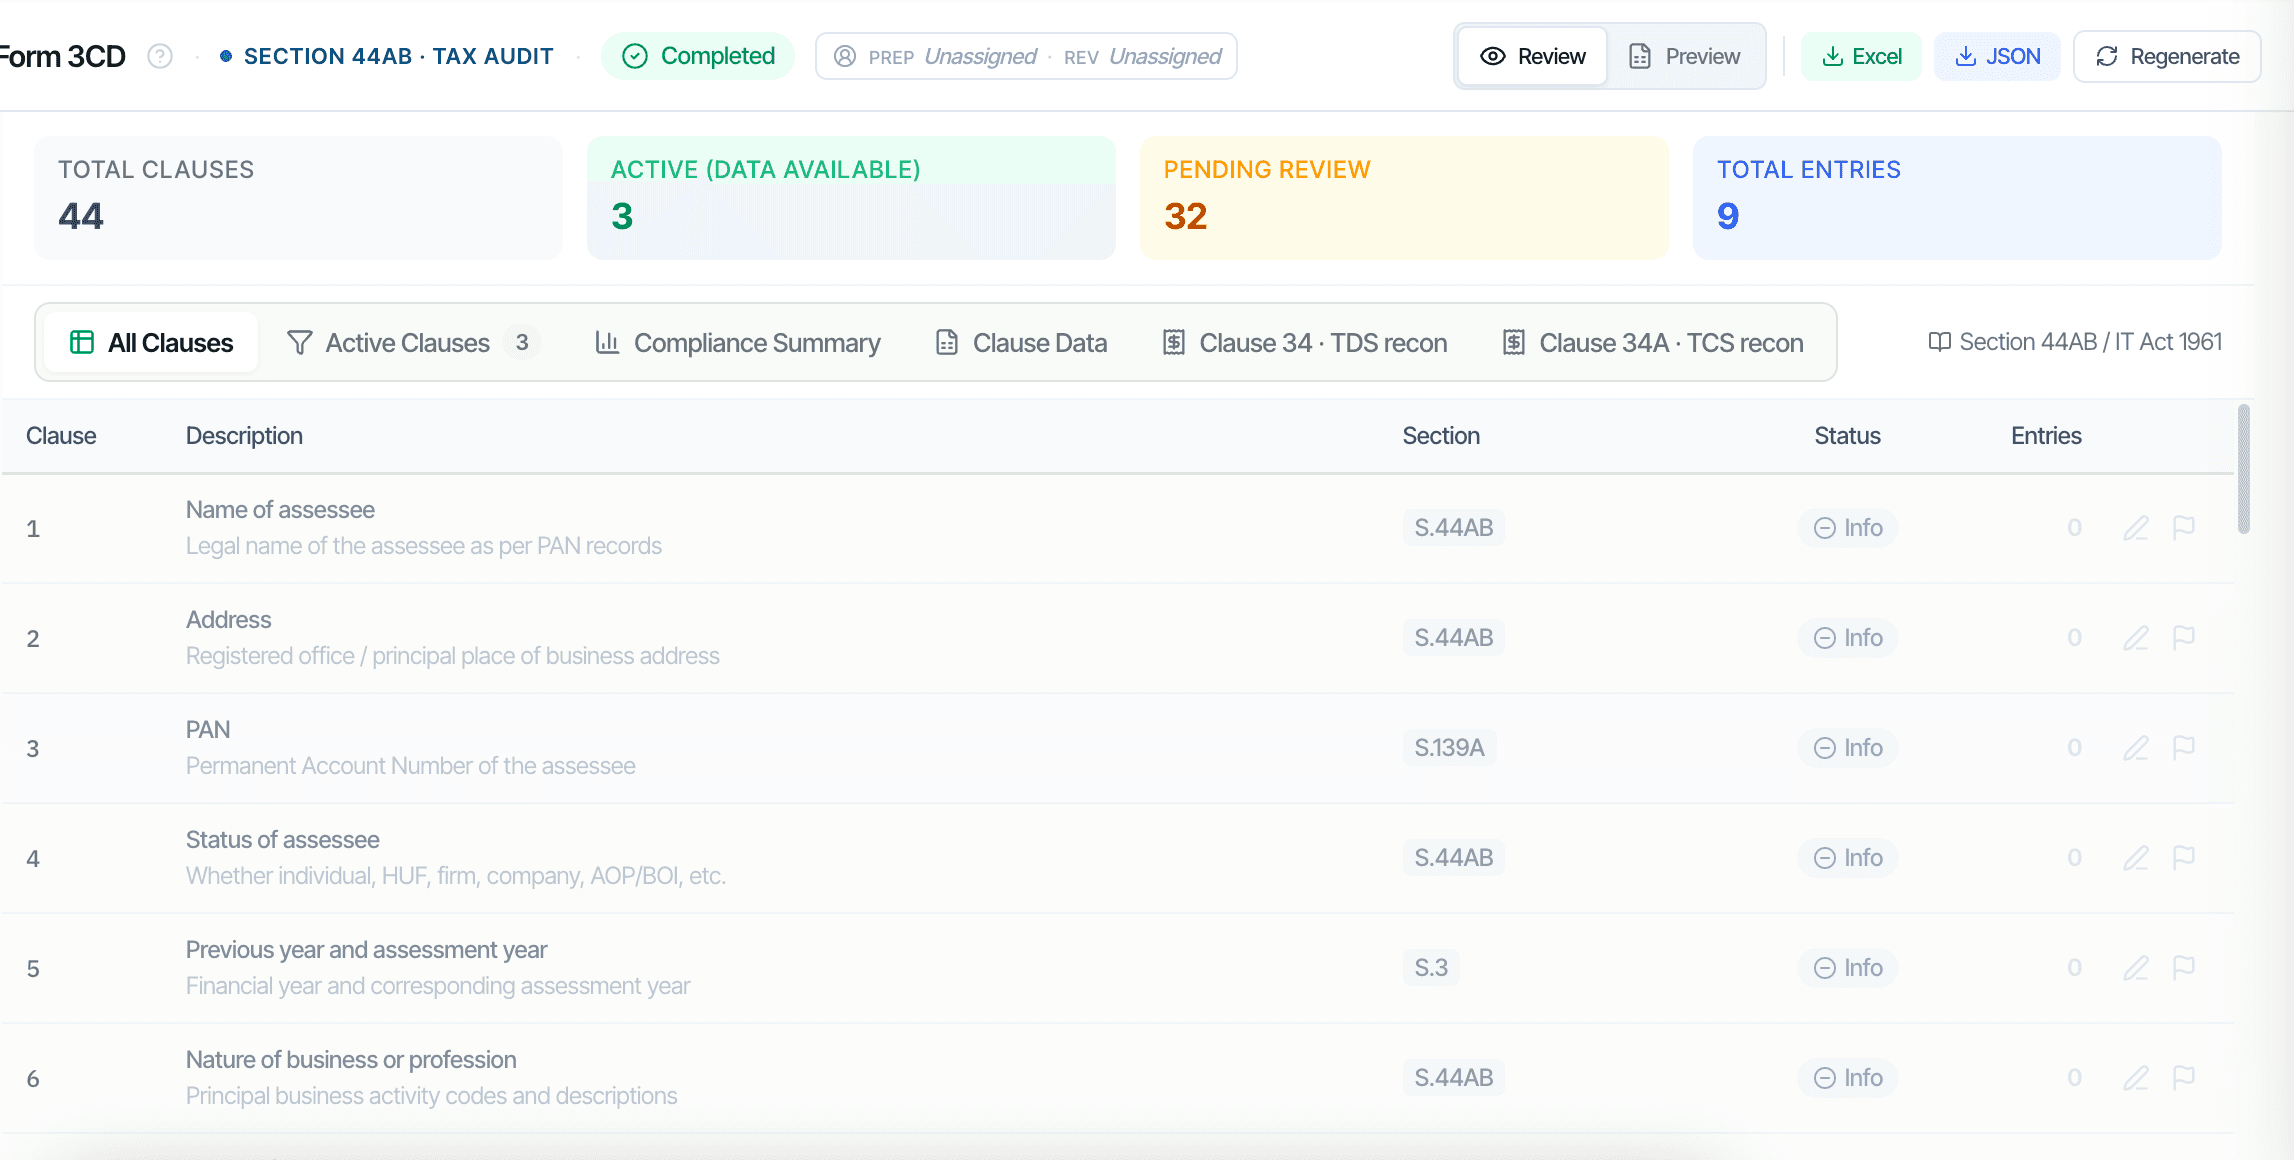
इम्पोर्ट किए गए लेजर से सभी क्लॉज़ भरा हुआ CORAA Form 3CD
Form 3CD खंड समर्थित

डेटा support for key Form 3CD clauses - from your Tally डेटा.

Coraa auto-populates the working evidence behind each clause, with traceable links वापस to the source लेजर entries.

Clause 14
लेखांकन की विधि
Cash vs mercantile, वर्गीकरण at entity level.
Clause 15
विधि में परिवर्तन
आय / व्यय पर विधि परिवर्तन का प्रभाव।
Clause 18
मूल्यह्रास
Block-wise depreciation schedule from स्थिर परिसंपत्ति register.
Clause 21
अस्वीकार्य मदें
Amounts inadmissible under खंड 40(a).
Clause 26
Sec 43B बकाया
Sec 43B के तहत वैधानिक बकाया — देय तिथि से पहले चुकाए गए, वरना डिसअलाउड।
Clause 34
TDS / TCS
कटौती, जमा और चूक विश्लेषण।
Coraa इन्हें कैसे हल करता है

One Tally import. सभी प्रक्रियाएँ एक साथ चलते हैं।

लेजर जाँच across सभी heads, 100% transaction coverage
GST vs IT turnover मिलान (Clause 29 automation)
TDS कटौती और जमा सत्यापन (Clause 34)
खंड 40(a) disallowance analysis, payment mode and timing
Cash transaction testing, खंड 269ST अनुपालन
Clause 26 के लिए संबंधित पक्ष लेनदेन निष्कर्षण
लेजर जाँच
8–12h → 2–3h
Plus सभी मिलानs
GST/TDS मिलान
4–6h → 1h
Form 3CD के लिए
वर्किंग पेपर्स
3–5h → 45m
पूरे साक्ष्य के साथ तैयार
Section 44AB, जवाब सहित

वे प्रश्न जो ऑडिटर सचमुच पूछते हैं।

नहीं। डेटा-प्रधान क्लॉज़, मूल्यह्रास (18), Sec 43B की देय-तिथि जाँचें (20, 26), TDS/TCS तालिकाएँ (34), इम्पोर्ट किए गए लेजर से दोहराए जा सकने योग्य रूप में निकाले जाते हैं। निर्णय वाले क्लॉज़, ICDS (13/14), Sec 37 डिसएलाउंस (21(a)), डीम्ड डिविडेंड (36A), GST ब्रेक-अप (44), नियम के हवाले के साथ उम्मीदवार के रूप में ड्राफ़्ट होते हैं, ताकि ऑडिटर उनका स्वरूप तय करे। इंजन उनका निष्कर्ष कभी नहीं निकालता।
संपत्ति अंतरण को स्टांप-ड्यूटी मूल्य के विरुद्ध जाँचा जाता है जहाँ वह डेटा उपलब्ध हो, और कोई भी कमी ऑडिटर की समीक्षा के लिए सामने रखी जाती है। यह बहियों-और-रजिस्टर की जाँच है, स्टांप-ड्यूटी मूल्यांकन का विकल्प नहीं।
नहीं, ये अलग हैं। Sec 40A(2)(b) के तहत संबंधित-पक्ष लेनदेन Clause 23 में जाते हैं; Sec 43B के तहत वैधानिक देय, PF, ESI, GST, TDS, Clause 26 में जाते हैं। CORAA दोनों को अलग रखता है ताकि समीक्षा उन्हें मिला न दे।
पुष्ट की गई रिपोर्ट तीन रूपों में बनती है जो आपस में मेल खाते हैं, मौजूदा यूटिलिटी के विरुद्ध स्कीमा-वैलिडेट किया गया ई-फ़ाइलिंग JSON, सरकारी-फ़ॉर्मेट वर्कबुक, और एक DOCX, इसलिए जो JSON आप अपलोड करते हैं वह उस वर्कबुक से मिलता है जिसकी आप समीक्षा करते हैं और उस रिपोर्ट से जो आप फ़ाइल करते हैं।
ऑडिटर की। CORAA निकालता है, हवाला देता है और ड्राफ़्ट करता है, पर हर क्लॉज़ पुष्टि की प्रतीक्षा में एक उम्मीदवार है, और वह कभी साइन नहीं करता। इंजन काम करता है; निर्णय ऑडिटर लेता है।
डेटा भारत में होस्ट होता है, DPDPA के अनुरूप संभाला जाता है, और ISO 27001-प्रमाणित इन्फ़्रास्ट्रक्चर पर रहता है। क्लाइंट डेटा कभी साझा या तृतीय-पक्ष मॉडलों को ट्रेन करने में इस्तेमाल नहीं होता।
Beat the समय-सीमा

अधिक क्लाइंट, better गुणवत्ता, same सितंबर.

मुफ्त ट्रायल — पहला ऑडिट हमारी ओर से। भारत में होस्टेड। DPDPA अनुपालक।

मुफ्त ट्रायल शुरू करें
Section 44AB Tax Audit Automation | AI-Powered Tax Audit for CA Firms | CORAA