CORAA is now listed with ICAI's Beneficiary Schemes Directorate. Eligible firms can request two audits free, then get 60% off if they choose to subscribe.ICAI member offer →
CORAA
Use case · Statutory audit

Statutory audit automation.

Automate Companies Act statutory audits with AI-powered ledger scrutiny, CARO reporting, RPT verification, and compliance testing. 100% transaction coverage.

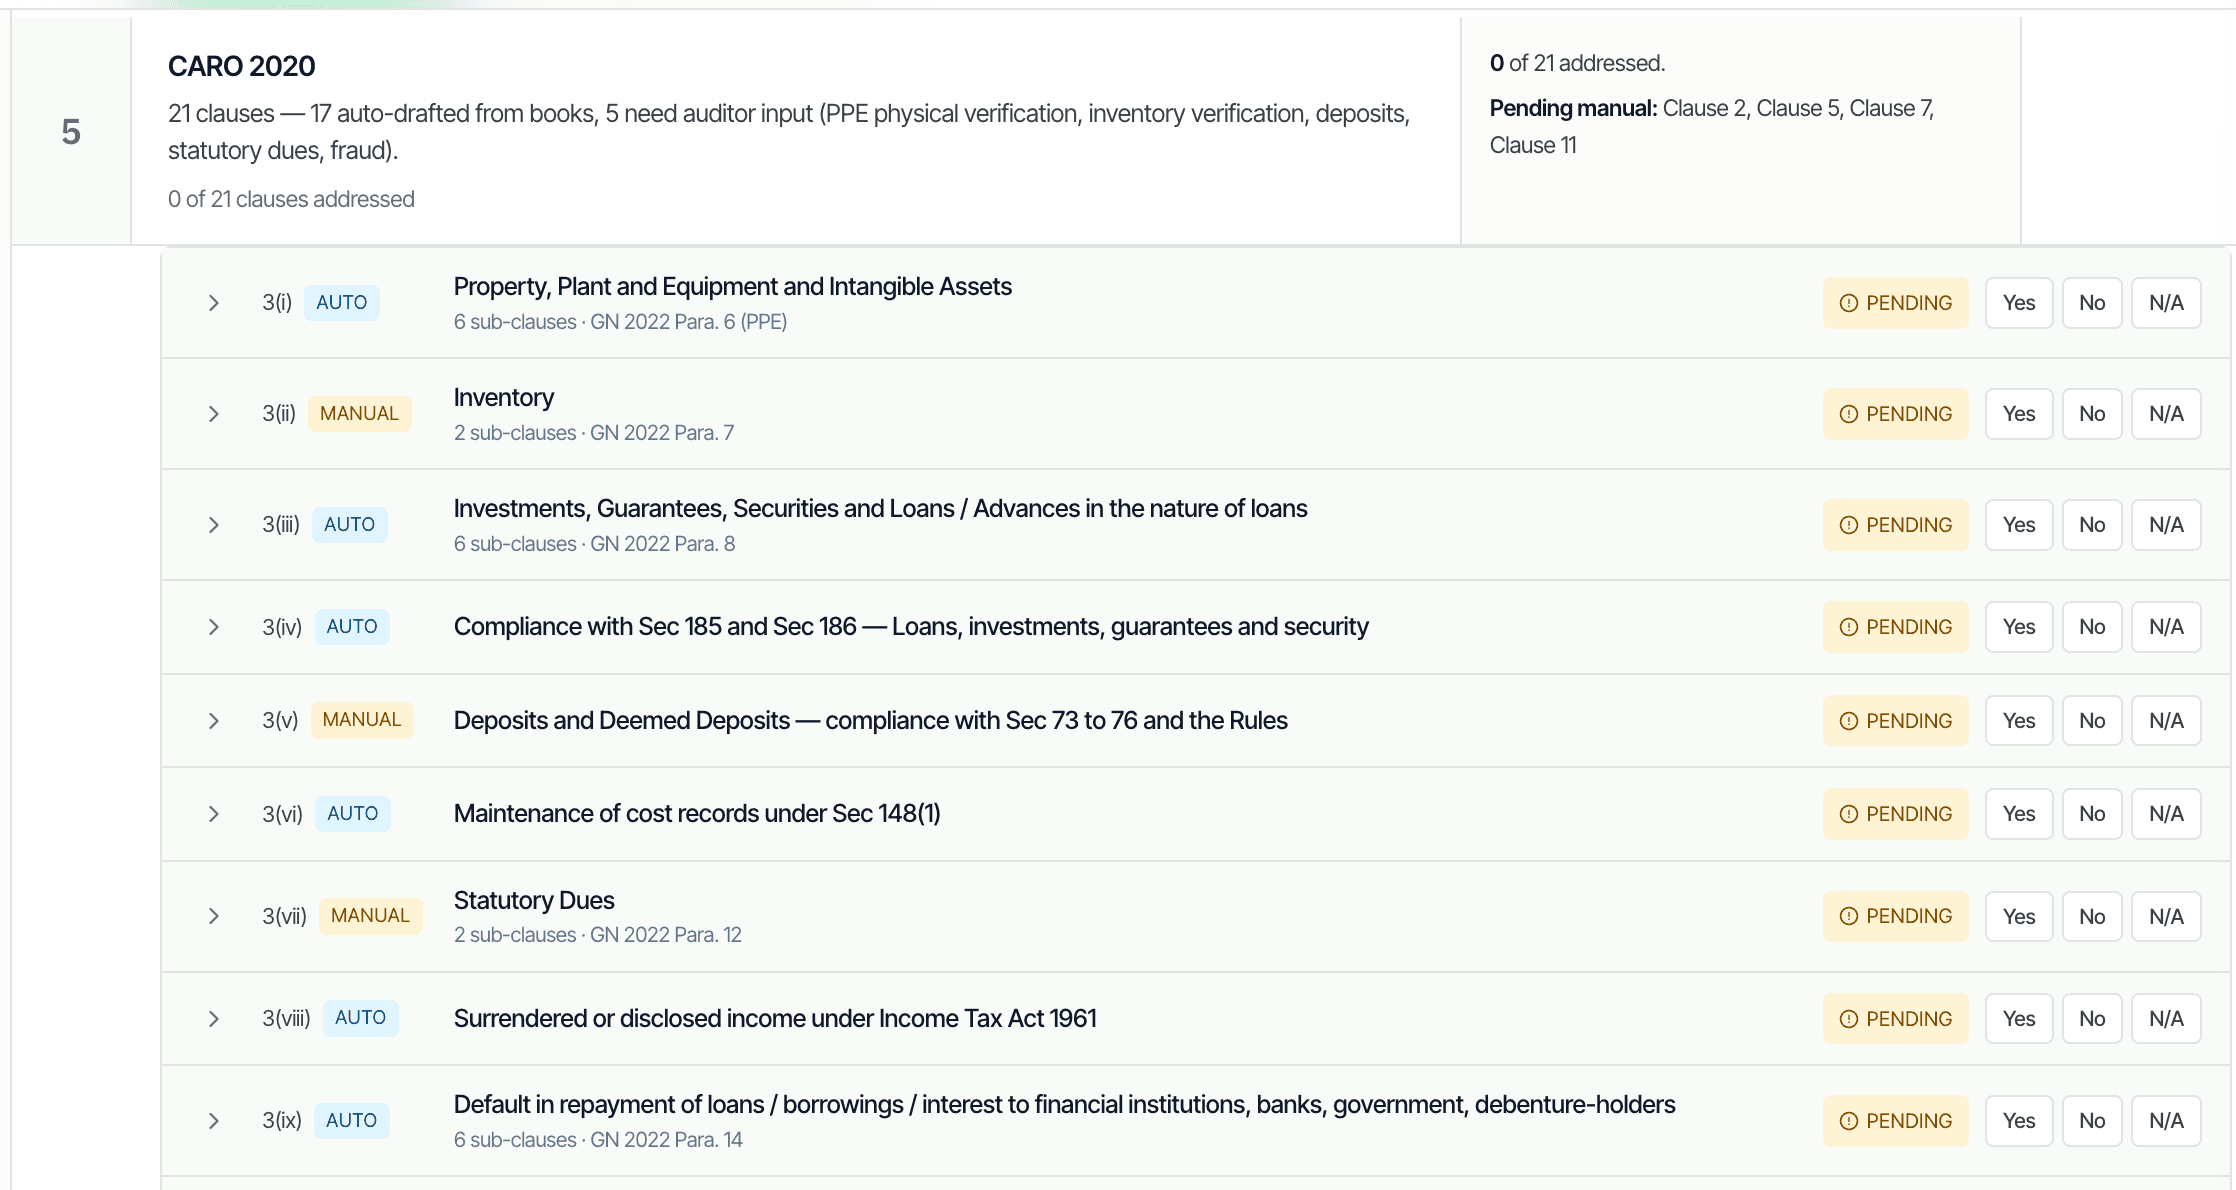
ഓഡിറ്റ് ഫയലിൽ നിന്ന് തയ്യാറാക്കിയ CORAA CARO 2020 ക്ലോസ് തിരിച്ചുള്ള അഭിപ്രായ റിപ്പോർട്ട്
How Coraa addresses them

End-to-end automation, from data ingestion to audit report.

Ledger
Automated scrutiny
Analyze 100% of ledger entries for unusual patterns, policy violations, and compliance issues, round-dollar transactions, duplicate entries, unusual account combinations.
CARO 2020
Clause verification
Automated CARO clause verification with supporting evidence and workpapers, fixed asset verification, inventory checks, loans and advances.
RPT
Identification & testing
Identify and verify all related party transactions for compliance, arm's length verification, disclosure compliance, board approval traceability.
Working papers
Audit trail
Auto-generate comprehensive working papers with full audit trails, audit-ready documentation, exception reports with evidence, compliance checklists.
How it works

Data to audit report - in four simple steps.

Step 01
Upload data
Trial balance, ledgers, and supporting documents in any format.
Step 02
AI analysis
Coraa analyzes 100% of transactions, identifies exceptions, and flags compliance issues.
Step 03
Review findings
Review AI-identified exceptions, add notes, and validate findings.
Step 04
Generate reports
Export audit-ready working papers, CARO report, and audit documentation.
Faster
70%
Statutory audits completed in days
Coverage
100%
Every transaction, every ledger
Sampling risk
0
Every exception flagged
സ്റ്റാറ്റ്യൂട്ടറി ഓഡിറ്റ്, ഉത്തരങ്ങളോടെ

ഓഡിറ്റർമാർ യഥാർത്ഥത്തിൽ ചോദിക്കുന്ന ചോദ്യങ്ങൾ.

ഇല്ല — മുഴുവൻ ലെഡ്ജറും കൈകൊണ്ടുള്ള അവലോകനത്തിന് എത്തിപ്പിടിക്കാനാകാത്തതിനാൽ മാത്രം സാമ്പിൾ എടുക്കേണ്ടി വരുന്ന സാഹചര്യം ഇത് ഇല്ലാതാക്കുന്നു. CORAA ഓരോ വൗച്ചറും, ഓരോ ജേണലും, ഓരോ ലെഡ്ജറും വായിച്ച്, ഓരോന്നിനെയും നിർവചിക്കപ്പെട്ട റൂൾ സെറ്റിനെതിരെ പരിശോധിക്കുന്നു. SA 530 പ്രകാരം ഓഡിറ്റർ മനഃപൂർവം സാമ്പിൾ എടുക്കാൻ തീരുമാനിക്കുന്നിടത്ത്, ഉദാഹരണത്തിന് അത് പ്രത്യേകം ആവശ്യപ്പെടുന്ന ഒരു നടപടിക്രമത്തിൽ, ICAI ഫോർമുല അനുസരിച്ച് സീഡ് ചെയ്തതും വീണ്ടും നടത്താവുന്നതുമായ തിരഞ്ഞെടുപ്പോടെ CORAA Monetary Unit Sampling നടത്തുന്നു. രണ്ടും സാധുവാണ്; ഓരോ നടപടിക്രമത്തിനും ഓഡിറ്റർ തീരുമാനിക്കുന്നു.
ഓരോ ക്ലോസും ബുക്കുകളിൽ നിന്നും ഇതിനകം പൂർത്തിയാക്കിയ വർക്കിംഗ് പേപ്പറുകളിൽ നിന്നും ഡാറ്റ അടിസ്ഥാനമാക്കിയുള്ള ഒരു ഡ്രാഫ്റ്റ് തയ്യാറാക്കാൻ ശ്രമിക്കുന്നു. ബുക്കുകൾ തന്നെ ചോദ്യം തീർപ്പാക്കുന്നിടത്ത്, ക്ലോസ് നിഗമനത്തോടെ എത്തുന്നു: അതെ, ഇല്ല, അല്ലെങ്കിൽ സ്ഥാപന തരം അനുസരിച്ച് കാരണസഹിതമുള്ള ബാധകമല്ല. ഓഡിറ്റർക്ക് മാത്രം നിഗമനത്തിലെത്താനാകുന്നിടത്ത്, ഉദാഹരണത്തിന് ഫിസിക്കൽ വെരിഫിക്കേഷൻ, തട്ടിപ്പ്, തർക്കത്തിലുള്ള കുടിശ്ശികകൾ, നിക്ഷേപ അനുസരണം, ഡ്രാഫ്റ്റ് പെൻഡിംഗ് ആയി, ബാധകമായ ചോദ്യവും സ്രോതസ്സ് ഡാറ്റയും സഹിതം എത്തുന്നു; ഊഹിച്ച ഉത്തരം ഒരിക്കലും നൽകില്ല. ഓഡിറ്റർ സ്ഥിരീകരിക്കുന്നതുവരെ ഒന്നും Annexure A-യിൽ ചേർക്കപ്പെടുന്നില്ല.
ബന്ധപ്പെട്ട കക്ഷി ഇടപാടുകൾ RPT ഷെഡ്യൂളിനെതിരെയും Sec 177 / Sec 188 അംഗീകാര, വെളിപ്പെടുത്തൽ ആവശ്യകതകൾക്കെതിരെയും പരിശോധിക്കുന്നു; ലെഡ്ജർ പേരുകൾ, പൊതുവായ ഡയറക്ടർമാർ, PAN, വിലാസ പൊരുത്തങ്ങൾ, ബന്ധപ്പെട്ട കക്ഷി ഇടപാടുകളോട് സാമ്യമുള്ള ഇടപാട് രീതികൾ എന്നിവയിൽ നിന്ന് സാധ്യതകൾ ഉയർത്തിക്കാട്ടുന്നു. ഓരോ പൊരുത്തവും ഓഡിറ്ററുടെ വിവേചനത്തിനുള്ള ഒരു സാധ്യത മാത്രമാണ്, സ്വയം ഉറപ്പിച്ചുപറയുന്ന ബന്ധമല്ല — രജിസ്റ്റർ ഇല്ലാത്തതോ അപൂർണ്ണമായ പട്ടികയോ നിശബ്ദമായി സ്വീകരിക്കാതെ അതുതന്നെ ഫ്ലാഗ് ചെയ്യുന്നു.
ഡയറക്ടർ പ്രതിഫലം കമ്പനി നിയമത്തിലെ പരിധികൾക്കെതിരെയും ബോർഡ്/ഷെയർഹോൾഡർ അംഗീകാര ട്രയലിനെതിരെയും പരിശോധിക്കുന്നു. കമ്പനി നൽകിയ ലോണുകൾ, ഗ്യാരണ്ടികൾ, സെക്യൂരിറ്റി എന്നിവ Sec 185 / Sec 186 അനുസരണ വ്യവസ്ഥകൾക്കെതിരെ പരിശോധിക്കുന്നു; നിബന്ധനകൾ, കുടിശ്ശികകൾ, അംഗീകാരങ്ങൾ എന്നിവ അടിസ്ഥാന ഷെഡ്യൂളിലേക്ക് കണ്ടെത്തി ബന്ധിപ്പിക്കുന്നതിനാൽ നിഗമനം സ്രോതസ്സോടു കൂടിയതാണ്, വെറും അവകാശവാദമല്ല.
പൂർണ്ണമായും ഓഡിറ്റർക്കാണ്. CORAA പോപ്പുലേഷൻ പരിശോധിക്കുന്നു, യാന്ത്രിക ക്ലോസുകൾ ഡ്രാഫ്റ്റ് ചെയ്യുന്നു, ഓരോന്നിനും പിന്നിലെ തെളിവ് അവതരിപ്പിക്കുന്നു — അത് ഒരിക്കലും ഒപ്പിടുന്നില്ല, വിവേചനപരമായ തീരുമാനങ്ങളിൽ ഒരിക്കലും നിഗമനത്തിലെത്തുന്നുമില്ല. ഓരോ ക്ലോസും ഓരോ കണ്ടെത്തലും ഓഡിറ്ററുടെ സ്ഥിരീകരണം കാത്തിരിക്കുന്ന ഡ്രാഫ്റ്റാണ്; വർക്കിംഗ് പേപ്പർ ഫയലിലേക്ക് എക്സ്പോർട്ട് ചെയ്യാം, SA 230 പ്രകാരം വീണ്ടും നടത്താനും കഴിയും.
ഡാറ്റ ഇന്ത്യയിൽ ഹോസ്റ്റ് ചെയ്യുന്നു, ISO 27001 സർട്ടിഫൈഡ് ഇൻഫ്രാസ്ട്രക്ചറിൽ DPDPA അനുസരിച്ച് കൈകാര്യം ചെയ്യുന്നു. ക്ലയന്റ് ഡാറ്റ പങ്കിട്ടതോ തേഡ്-പാർട്ടി മോഡലുകളെ പരിശീലിപ്പിക്കാനോ ഒരിക്കലും ഉപയോഗിക്കുന്നില്ല.
Transform your statutory audit practice

Audits that close themselves.

സൗജന്യ ട്രയൽ — ആദ്യ ഓഡിറ്റ് ഞങ്ങളുടെ വക. ഇന്ത്യയിൽ ഹോസ്റ്റ് ചെയ്തത്. DPDPA പാലിക്കുന്നു.

Start the free trial
Statutory Audit Automation | Companies Act Audit | CORAA