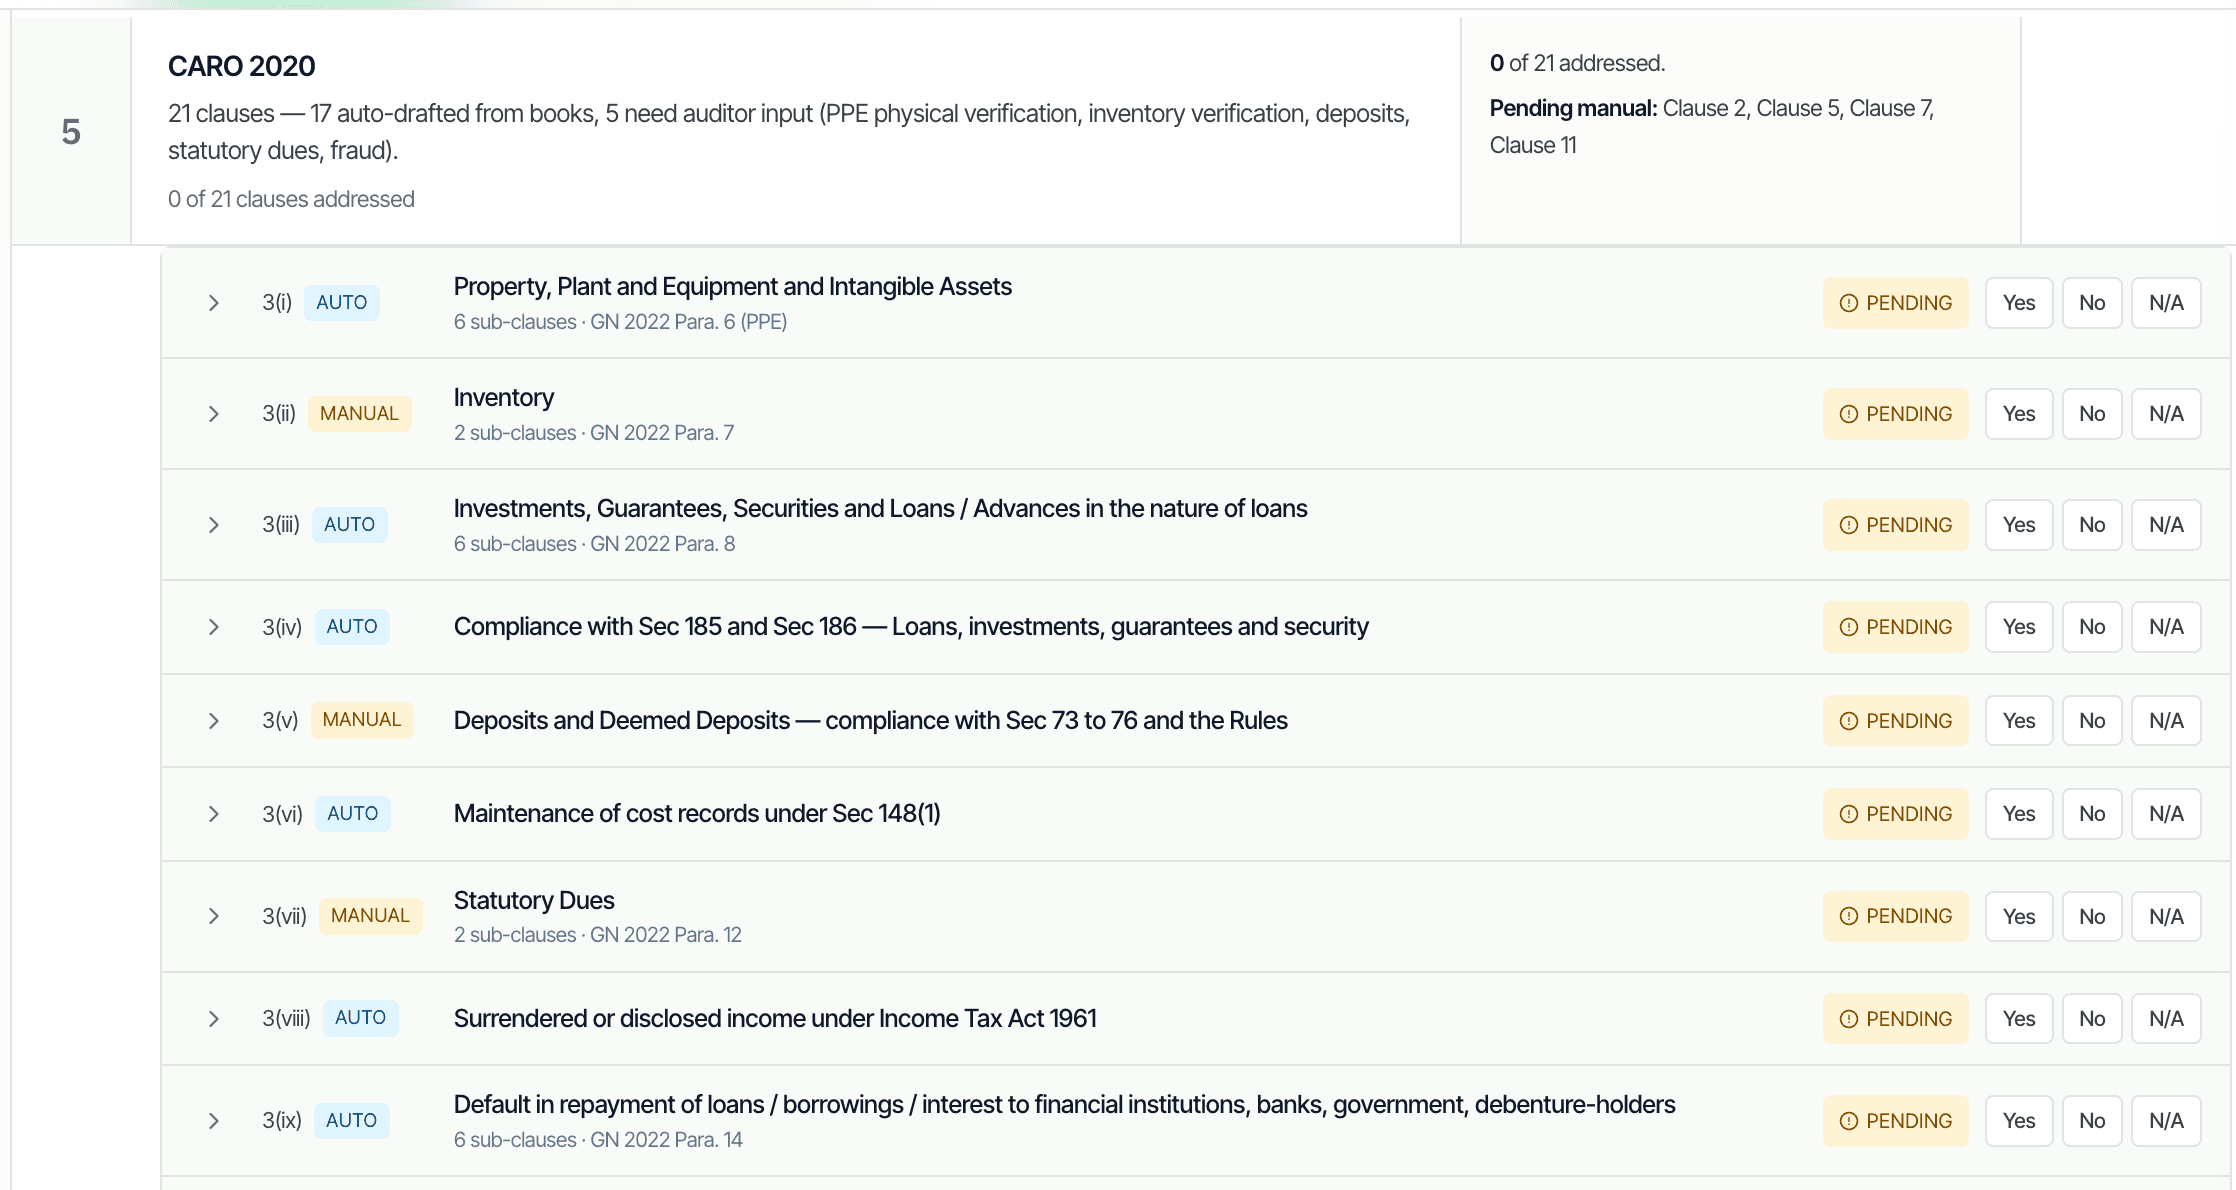
प्रत्येक खंड पुस्तके आणि आधीच झालेल्या कार्यपत्रिकांमधून डेटा-आधारित मसुदा तयार करण्याचा प्रयत्न करतो. जेथे पुस्तकेच प्रश्नाचे उत्तर देतात, तेथे खंड निष्कर्षासह येतो, होय, नाही, किंवा संस्थेच्या प्रकारानुसार कारणासह लागू नाही. जेथे केवळ लेखापरीक्षकच निष्कर्ष काढू शकतो, प्रत्यक्ष पडताळणी, फसवणूक, विवादित देणी, ठेवींचे अनुपालन, तेथे मसुदा संबंधित प्रश्न आणि स्रोत डेटासह प्रलंबित म्हणून येतो, कधीही अंदाजे उत्तर नाही. लेखापरीक्षकाने पुष्टी करेपर्यंत काहीही Annexure A मध्ये जात नाही.